
Více času na podstatné
Evropa buduje zelenou energetiku, její surovinovou základnu však z velké části ovládá Čína

Evropa chce skoncovat se závislostí na ruském plynu a ropě, jenže při budování obnovitelných zdrojů, bateriových úložišť a dalších nízkoemisních technologií si vytváří novou strategickou závislost. Tentokrát na Číně a kritických surovinách, bez nichž se zelená transformace neobejde. Nová vědecká studie ukazuje, jak Peking postupně upevňuje kontrolu nad jejich těžbou, zpracováním i obchodem.
Evropská energetická transformace má jednu zásadní materiálovou stránku, o které se v souvislosti s obnovitelnými zdroji často hovoří méně než o výrobě elektřiny, emisích nebo instalovaném výkonu. Výstavba větrných elektráren, fotovoltaických systémů a bateriových úložišť vyžaduje značné množství kovů a dalších nerostných surovin. Jejich dostupnost přitom stále více ovlivňuje několik málo států, především Čína.
Rozsah materiálové náročnosti dobře ilustruje údaj Světové banky, na který studie upozorňuje. Větrná elektrárna potřebuje přibližně devětkrát více nerostných surovin než elektrárna spalující zemní plyn. S růstem instalovaného výkonu obnovitelných zdrojů proto roste také poptávka po materiálech, jejichž těžba a především zpracování jsou geograficky velmi koncentrované.
Právě tomuto problému se věnuje odborná studie Monopolising the green transition: China's structural dominance and selective weaponisation of critical raw materials in Europe, publikovaná 29. října 2026 v časopise Energy Research & Social Science. Jejími autory jsou Simona Nikoléniová a Martin Jirušek z Masarykovy univerzity v Brně a Veli-Pekka Tynkkynen z Helsinské univerzity.
Výzkum sleduje čínskou surovinovou politiku v období od ledna 2013 do února 2025. Autoři analyzovali čtyři suroviny zásadní pro moderní energetické technologie, konkrétně gallium, hořčík, prvky vzácných zemin a vanad. Nezkoumali přitom pouze obchodní statistiky, ale také čínské státní strategie, legislativu, investiční omezení, exportní pravidla, budování zásob a vztahy mezi politickým vedením a průmyslovými podniky.
Výsledkem je poměrně přesný obraz toho, jak Čína buduje svou pozici v dodavatelských řetězcích. Její dominance nevznikla náhodou ani výhradně působením tržních mechanismů. Je výsledkem dlouhodobého státního plánování, podpory domácího průmyslu, zahraničních investic a postupného soustřeďování kontroly nad strategickými surovinami.
Evropská závislost v číslech
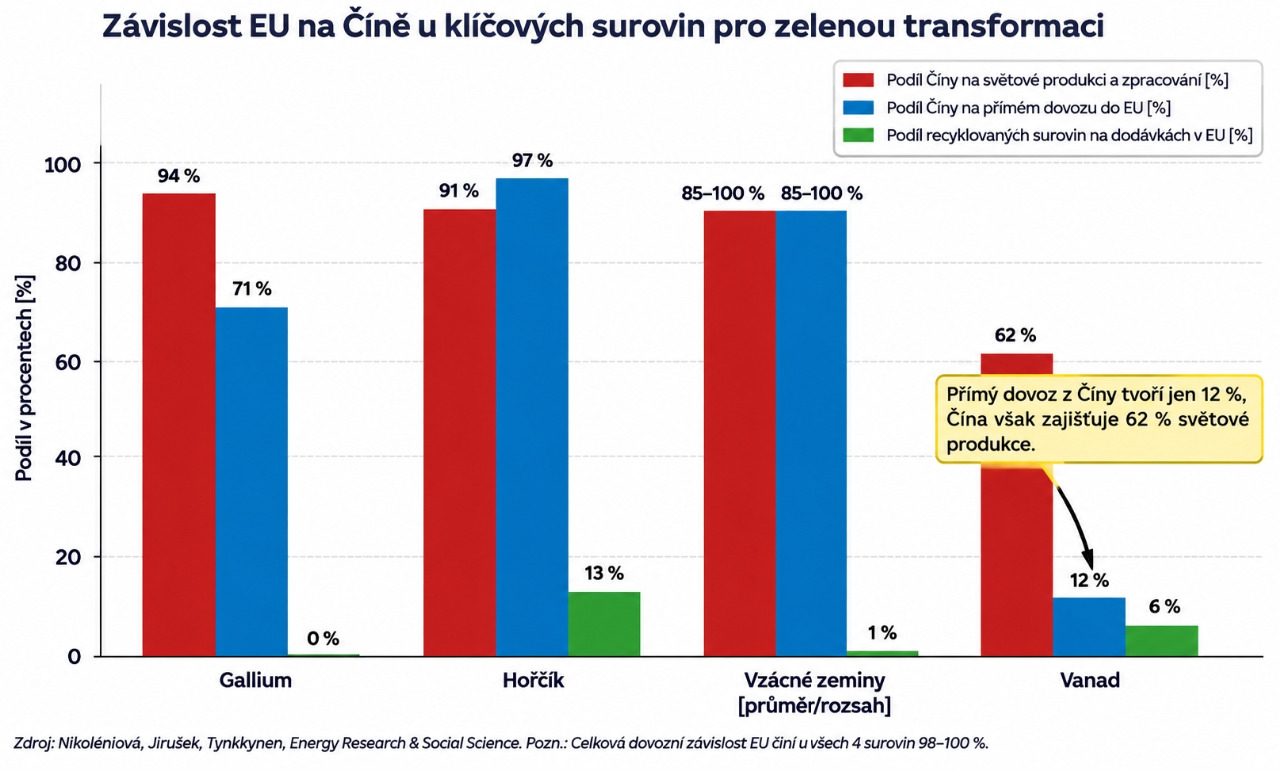
Čísla uvedená ve studii jsou mimořádně výmluvná. Čína zajišťuje přibližně 94 % světového zpracování gallia a 91 % zpracování hořčíku. U prvků vzácných zemin dosahuje její podíl na světové těžbě 68 %, přičemž na zpracování připadá podle konkrétní skupiny těchto prvků 85 až 100 %. U vanadu kontroluje přibližně 62 % světové produkce.
Ještě citlivější je situace při pohledu na evropský dovoz. Čínský podíl na dodávkách gallia do Evropské unie dosahuje 71 %, u hořčíku 97 % a u prvků vzácných zemin se pohybuje mezi 85 a 100 %. Evropská unie je přitom podle údajů studie na dovozu těchto surovin závislá prakticky úplně. U všech čtyř sledovaných materiálů činí její dovozní závislost 98 až 100 %.
Zvláštní pozornost si zaslouží vanad. Přímý podíl Číny na jeho dovozu do EU činí podle studie pouze 12 %. Takové číslo by mohlo vytvářet dojem, že evropské zásobování není výrazně ohroženo. Skutečnost je však složitější. Čína kontroluje 62 % světové produkce a případné omezení jejího vývozu by mohlo ovlivnit dostupnost materiálu na globálním trhu. Evropská komise proto při hodnocení rizika zohledňuje právě čínský podíl na světové produkci, nikoli pouze přímé obchodní toky.
Dalším problémem je obtížná nahraditelnost těchto materiálů. Studie využívá ukazatel substituovatelnosti, přičemž hodnoty nad 0,9 znamenají velmi vysoké náklady na nahrazení dané suroviny. U sledovaných materiálů se tento ukazatel pohybuje mezi 0,92 a 0,98. Evropský průmysl tedy nemůže jednoduše přejít k jinému materiálu nebo dodavateli bez technologických, ekonomických a časových komplikací.
Situaci navíc zhoršuje nízká míra recyklace. U gallia dosahuje 0 %, u hořčíku 13 %, u prvků vzácných zemin pouhé 1 % u vanadu 6 %. Evropa tak zatím nedokáže významnější část potřebných surovin získávat zpět z již používaných výrobků a průmyslových materiálů.
Čínská kontrola má jasnou státní strategii
Jedním z nejzajímavějších zjištění výzkumu je způsob, jakým čínský stát řídí strategická odvětví. Autoři popisují systém, v němž se národní plány postupně promítají do regionálních a místních strategií a následně do konkrétních rozhodnutí průmyslových podniků.
Politické vedení podporuje koncentraci výroby, rozšiřování domácího zpracovatelského průmyslu a budování strategických zásob. Významnou roli mají také státní finanční pobídky a podpora zahraniční expanze čínských společností, které získávají přístup k těžebním projektům v dalších částech světa.
Studie přitom upozorňuje na propojení politického a podnikatelského prostředí. Významné společnosti musí mít ve své organizační struktuře výbory Komunistické strany Číny a podléhají politickému dohledu. Návštěvy vysokých představitelů státu a stranických funkcionářů v průmyslových podnicích slouží také k předávání konkrétních priorit a pokynů.
Čínská surovinová politika se tak neomezuje na podporu domácí výroby. Stát se snaží ovlivňovat celý dodavatelský řetězec, od získávání nerostných surovin v zahraničí přes jejich zpracování až po výrobu konečných produktů.
Příkladem je gallium, které vzniká jako vedlejší produkt při zpracování bauxitu. Čína podporovala rozvoj jeho výroby prostřednictvím energetických dotací a požadavků na rozšiřování výrobních kapacit u producentů hliníku. Od roku 2023 zároveň zavedla povinnost získávat vývozní licence. U hořčíku se zase projevuje snaha o koncentraci trhu a posilování celého výrobního řetězce až po konečné produkty.
Ještě výraznější státní kontrolu autoři zaznamenali u prvků vzácných zemin. Čínské plány stanovují výrobní kvóty, určují počet producentů a zdůrazňují strategický význam těchto materiálů pro národní bezpečnost. Od roku 2021 se zpřísňovala také pravidla pro zahraniční investice. V roce 2024 čínská regulace výslovně zdůraznila, že prvky vzácných zemin náležejí státu.
Vývozní omezení jako nástroj hospodářské politiky
Zásadní součástí čínské strategie jsou také exportní omezení. Ta mohou ovlivnit dostupnost surovin na světových trzích, zvýšit nejistotu odběratelů a posílit vyjednávací pozici dodavatele.
U gallia zavedla Čína v roce 2023 licenční režim pro vývoz. V roce 2024 následoval zákaz vývozu gallia do Spojených států pro vojenské účely. Studie tento případ označuje za konkrétní příklad cíleného využití surovinového nástroje proti určitému státu.
U hořčíku se exportní omezení objevila v roce 2024 s odkazem na národní bezpečnost. V případě prvků vzácných zemin Čína postupně zpřísňovala licenční pravidla, požadavky na vykazování konečných odběratelů a informace o zásobách. Vývozní kvóty, které byly dříve využívány, nahradily další regulační nástroje. V roce 2023 země zavedla také zákazy vývozu některých technologií používaných při těžbě, separaci a výrobě magnetů z těchto surovin.
Výzkum přitom sleduje i budování strategických zásob. U prvků vzácných zemin identifikoval známky hromadění zásob v letech 2014 a 2016 a další náznaky v letech 2017, 2019 a 2021. U vanadu se obdobné signály objevily v období 2019 až 2023, zvláště výrazně v roce 2020. U hořčíku autoři zaznamenali koordinované vytváření zásob v letech 2021 a 2024, které mělo ovlivňovat ceny ve prospěch zpracovatelských podniků.
Vytváření strategických rezerv samo o sobě nemusí znamenat přípravu na obchodní konflikt. V kombinaci s vysokou koncentrací výroby, státní kontrolou a exportními omezeními však představuje další prvek, který může posílit schopnost dodavatele ovlivňovat světový trh.
Evropa zatím není cílem přímého surovinového útoku
Právě zde přináší studie důležité upřesnění, které by nemělo v mediálním zpracování zapadnout. Přestože Čína postupně buduje velmi silnou pozici a disponuje nástroji, jimiž může ovlivňovat dodávky kritických surovin, vůči Evropské unii je v jejich přímém politickém využívání zatím zdrženlivá.
Autoři během sledovaného období nezaznamenali žádná další cílená opatření namířená proti konkrétnímu státu v souvislosti se čtyřmi zkoumanými surovinami, s výjimkou uvedeného zákazu vývozu gallia do Spojených států v roce 2024. V případě vzácných zemin Peking v letech 2019 a 2022 naznačoval možnost využití svého postavení, ale k avizovaným aktivním opatřením tehdy nepřistoupil.
Čínská politika tak podle autorů vykazuje dva souběžné rysy. Na jedné straně systematicky posiluje státní kontrolu nad surovinovými řetězci a vytváří předpoklady pro případné využití této dominance. Na straně druhé zatím nepřistoupila k plošnému využívání těchto možností proti evropským odběratelům.
Určitou zdrženlivost lze vysvětlit také ekonomickými zájmy. Příliš agresivní omezení dodávek může poškodit pověst dodavatele a přimět odběratelské země k rychlejšímu hledání alternativ. Čína by tak mohla postupně přijít o část svého vlivu na trzích, které dlouhodobě budovala.
To však nijak nesnižuje význam zjištěných rizik. Schopnost využít dominantní postavení už existuje a její případné uplatnění může mít zásadní důsledky pro evropský průmysl i energetickou bezpečnost.
Největší pozornost si zaslouží vzácné zeminy a vanad
Při porovnání čtyř sledovaných surovin označují autoři za nejrizikovější prvky vzácných zemin a vanad. V obou případech identifikovali všechny sledované indikátory strategického řízení, včetně státní podpory dominantního postavení, vývozních omezení, omezeného přístupu zahraničních producentů a vytváření zásob.
U gallia je situace odlišná. Čínský stát zde vykazuje méně znaků centralizovaného řízení, přesto je významným rizikem možnost cílených exportních zákazů. Hořčík představuje ze čtyř sledovaných surovin nejméně rizikový případ z hlediska strategického chování Číny. Zahraniční investice do jeho výroby zůstávaly po většinu sledovaného období podporované a výzkum nezaznamenal stejné množství strategických indikátorů jako u vzácných zemin a vanadu.
Ani u hořčíku však nelze přehlédnout mimořádně vysokou evropskou dovozní závislost. Čínský podíl na dodávkách do EU dosahuje 97 % a recyklace zatím pokrývá jen malou část potřeb.
Závěry studie proto směřují k potřebě cílené diverzifikace dodavatelských řetězců. Evropská unie by měla věnovat největší pozornost materiálům s nejvyšší mírou strategického rizika, především vzácným zeminám a vanadu. Současně musí posilovat vlastní kapacity pro zpracování surovin, podporovat alternativní dodavatele a rozvíjet recyklaci.
Evropský akt o kritických surovinách představuje jeden z nástrojů, kterými se EU snaží tuto situaci řešit. Samotné stanovení strategických cílů však dostupnost materiálů nezajistí. K jejich naplnění budou potřeba konkrétní investice, nové těžební a zpracovatelské kapacity, dlouhodobé dodavatelské smlouvy a také efektivnější využívání surovin, které už evropská ekonomika obsahuje.
Studie zároveň upozorňuje na limity vlastního výzkumu. Vychází z veřejně dostupných údajů, které nemusejí zachycovat všechny diplomatické vztahy ani neformální zásahy státu do podnikatelského prostředí. Přesto nabízí důležitý empirický pohled na to, jak se čínská surovinová politika vyvíjela v průběhu více než deseti let.
Zdroj:
Nikoléniová, S., Jirušek, M., Tynkkynen, V. (2026). Monopolising the green transition: China's structural dominance and selective weaponisation of critical raw materials in Europe. Energy Research & Social Science, 141, 105047. DOI: https://doi.org/10.1016/j.erss.2026.105047.
Čtěte také:
Čistá energie mění mapu průmyslu. Kdo bude vyrábět technologie budoucnosti?